2022年殡葬服务行业分析报告 发展前景与规模深度解析
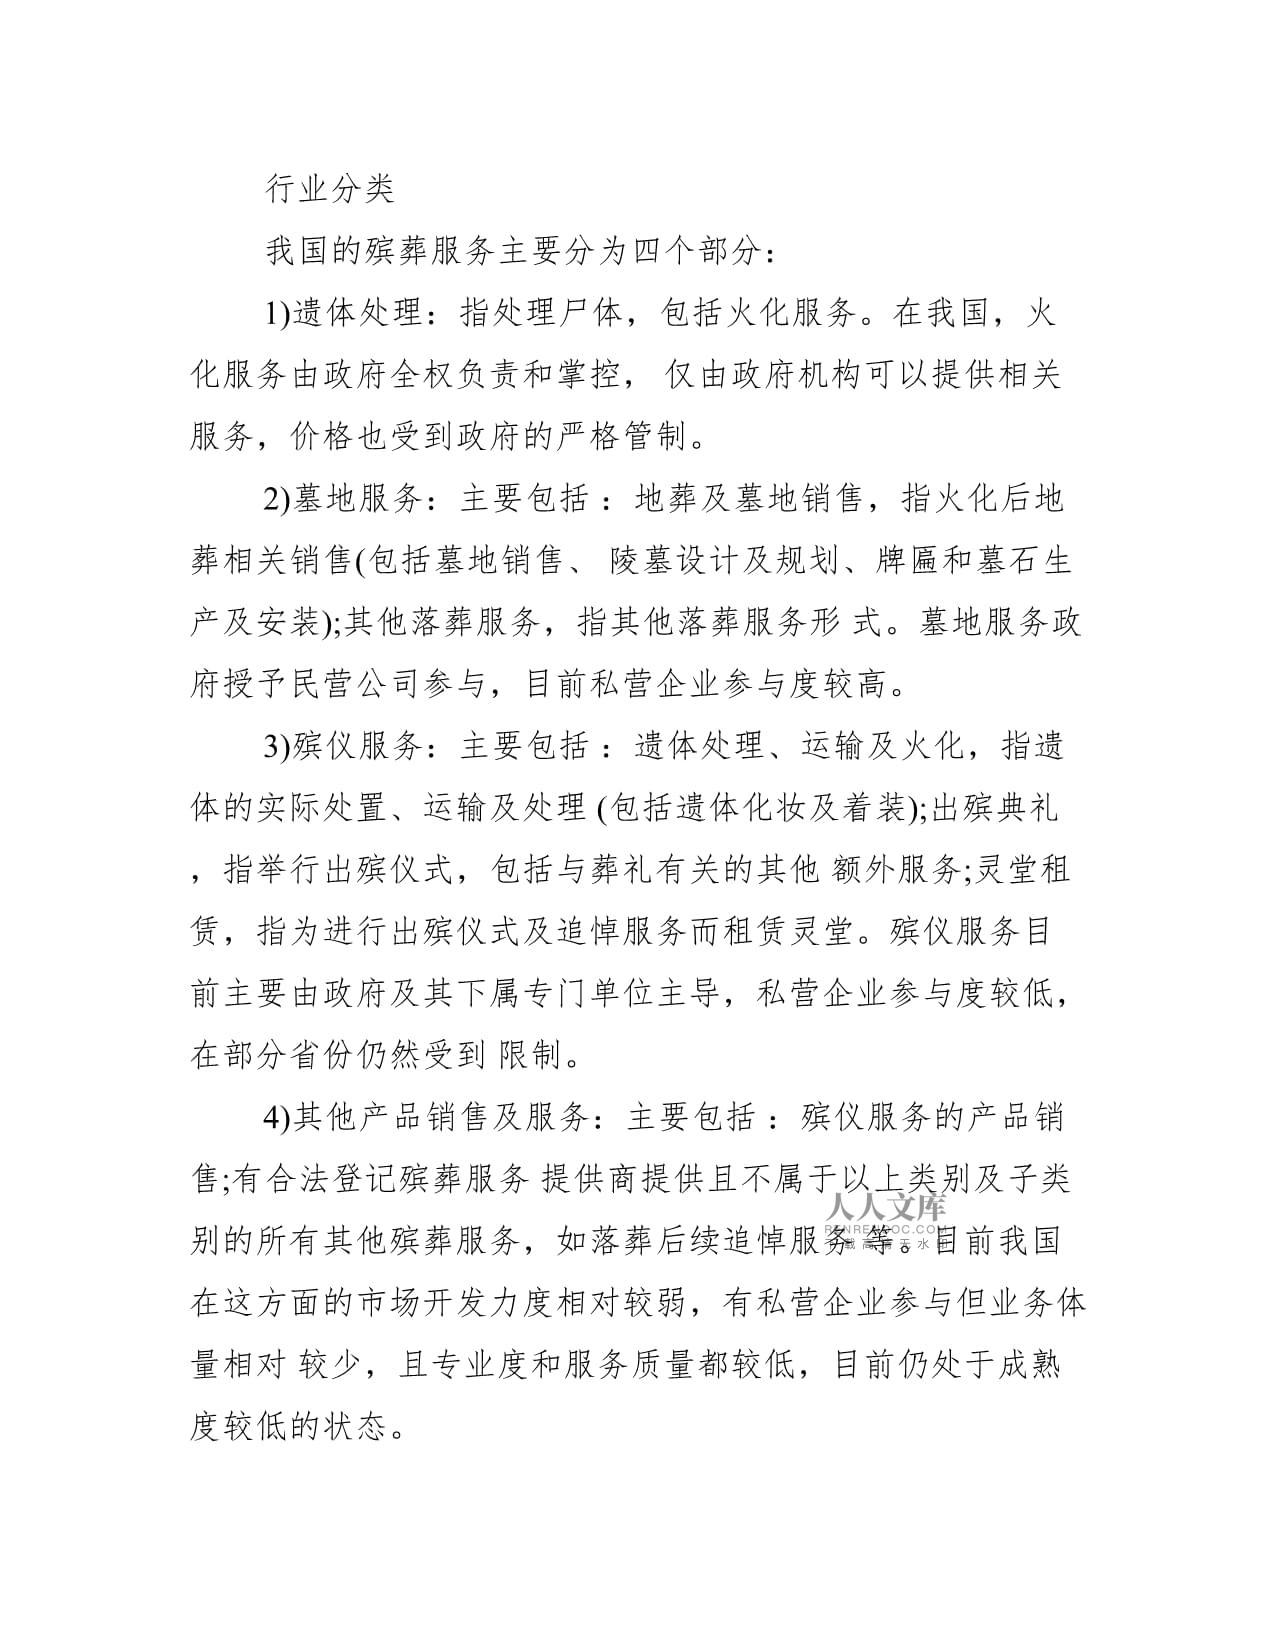
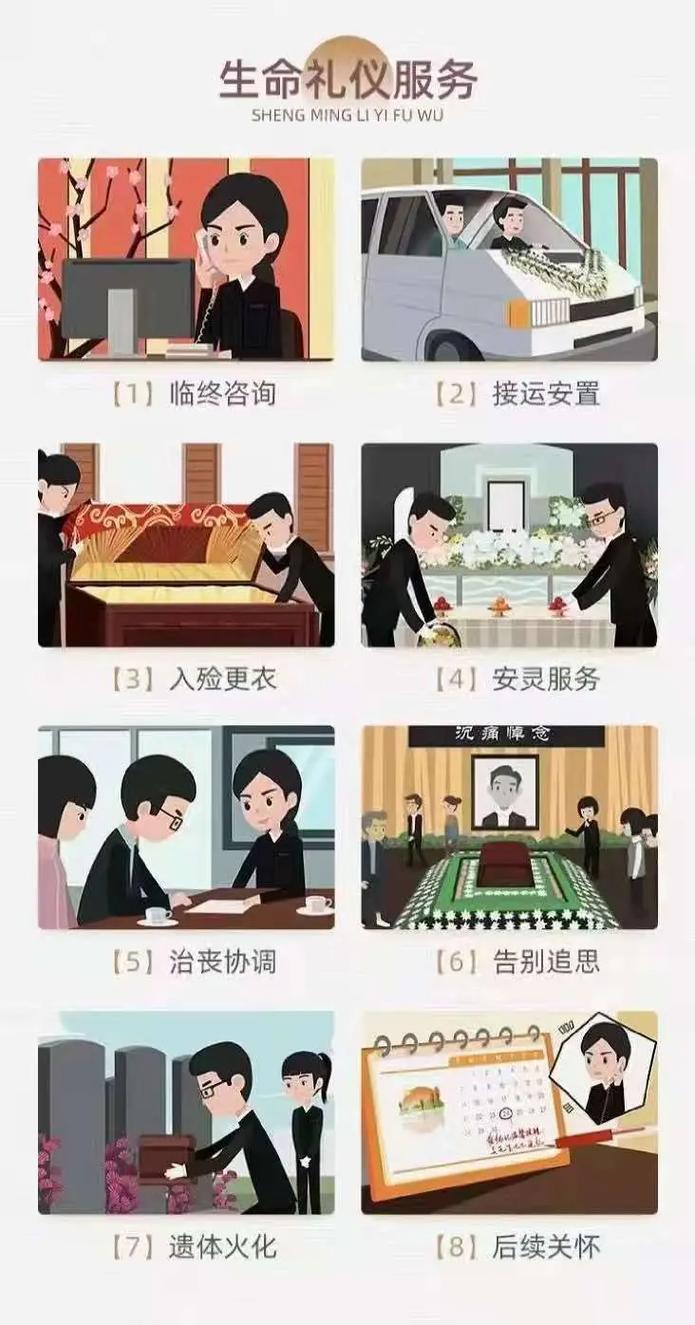
一、行业概述\n殡葬服务行业是围绕遗体处理、殡仪服务、墓地安葬等环节形成的特殊服务业,涵盖遗体接运、防腐整容、告别仪式、火化、骨灰安置、丧葬用品销售等全链条服务。作为民生保障的重要组成部分,殡葬行业兼具公益属性与市场属性。2022年,在人口老龄化加速、城镇化推进及消费观念转变的背景下,行业呈现规范化、现代化和多元化发展趋势。\n\n二、2022年行业发展环境分析\n1. 政策环境:民政部等部门持续深化殡葬改革,推行节地生态安葬,规范殡葬服务收费,加强行业监管。多地出台惠民殡葬政策,扩大基本殡葬服务免费覆盖面。\n2. 社会环境:2022年我国60岁及以上人口达2.8亿,占总人口19.8%,老龄化程度加深带动殡葬服务刚性需求。绿色环保理念普及,生态安葬接受度提升。\n3. 经济环境:居民人均可支配收入增长支撑殡葬消费升级,但疫情反复对殡仪服务人次造成短期波动,行业整体韧性较强。\n\n三、市场规模分析\n据测算,2022年中国殡葬服务行业市场规模约3100亿元,同比增长约5.8%。其中,墓地服务占比最大(约58%),殡仪服务占比约32%,其他丧葬用品及衍生服务占比约10%。行业利润主要集中在墓地销售及高端殡仪服务环节。市场呈现区域分化特征,东部沿海地区因土地稀缺、消费水平高,墓穴单价显著高于中西部。火化率维持在较高水平(约58%),但节地生态安葬占比仍较低(不足5%),未来提升空间大。\n\n四、竞争格局与重点企业\n行业集中度低,参与者以地方国有殡葬事业单位和中小民营企业为主。福寿园、福成股份等上市企业通過异地扩张和产业链整合提升市场份额。福寿园2022年营收约21.7亿元,业务覆盖墓地、殡仪、环保设备等。行业壁垒较高(牌照、土地、资本),跨界竞争者进入难度大。\n\n五、发展前景预测\n短期看,2023-2025年行业将受益于老龄化加速和便民服务政策,市场规模有望保持6%-8%年增速,预计2025年突破3800亿元。中长期看,殡葬服务将向专业化、信息化、生态化转型:互联网+殡葬、数字陵园、生命礼仪等新业态兴起;海葬、树葬等节地模式政策推动下占比提升;殡仪馆建设和服务标准化成为地方投资重点。\n\n六、细分市场机会与风险\n机会:1) 城市普惠型养老殡葬一体化项目;2) 生态安葬设施建设和运营;3) 殡仪信息化与SaaS服务平台;4) 殡葬文化创意产品(如纪念品、礼仪策划)。\n风险:1) 殡葬用地审批趋严与土地成本上升;2) 价格管制和公益化改革压缩利润空间;3) 传统文化观念仍制约生态安葬推广;4) 行业人才短缺,专业服务水平参差不齐。\n\n七、投资及经营建议\n1. 关注具有品牌输出能力和标准化服务体系的连锁企业。\n2. 布局生态安葬与“互联网+殡葬”创新模式,把握政策红利。\n3. 加强合规管理,避免过度商业化引发舆情风险;重点开拓人口净流入的中西部省会及经济发达县域市场。\n4. 提升临终关怀、悲伤辅导等增值服务,增强客户粘性与社会认同。
如若转载,请注明出处:http://www.tlslgm.com/product/29.html
更新时间:2026-10-24 15:44:01